
資産形成は、資産を働かせて、運用収益という副次的な収入を生み、それを原資にして、働き方を変え、生き方に影響を与えるときに、その真価を発揮するのです。
かねてより、個人金融資産の運用のあり方について、貯蓄から投資へといわれてきました。より具体的には、貯蓄とは、銀行等に預金することであり、投資とは、資本市場において、投資信託を通じて、あるいは直接に、株式や債券等に投資することですから、貯蓄から投資へとは、銀行等の預金取扱金融機関から資本市場へ資金を移動させることになります。
そして、これは、単に個人金融資産の運用方法の問題ではなくて、資金循環上、その反対側にある企業の資金調達方法について、銀行等による融資から、資本市場での株式や社債の発行へと転換していくことを意味します。実は、貯蓄から投資へというのは、経済政策としての金融構造改革なのであり、その構造改革を通じた経済成長戦略なのです。
しかし、この政策は、非常に長いこと、掛け声にとどまってきました。その理由として、評論家などは、国民の金融知識の欠如を指摘してきましたが、むしろ、全く逆で、国民の健全な常識のもとで、資本市場に金利がないなかでは、元本保証があり、決済基盤としての利便性のある預金は、資金を滞留させる場所として、合理的だと考えられたからでしょう。そして、今、資本市場の金利が預金金利を大きく上回るなか、貯蓄から投資は、もはや掛け声ではなくて、現実の動きになってきたわけです。
金融庁が資産形成と呼ぶのは、投資のことでしょうか。
現在の金融庁は、貯蓄から投資へとはいわずに、投資を資産形成に呼び替えています。これは、投資といえば、投機的要素が伴い、競馬などと同じく、娯楽的要素のもとで、それ自体が目的化しやすいからだと思われます。金融庁のいう資産形成においては、それ自体が目的ではなくて、最終的に、形成された資産を取り崩して消費することが目的になっているのであって、むしろ、資産を形成することよりも、消費することに重点があると考えられます。
つまり、資産形成とは、消費時期を先に繰り延べつつ、運用収益によって消費可能額を増加させることで、将来の安定的な消費需要を確保して、経済の持続的成長を実現するための経済政策なのであって、消費を前提とする点において、倹約して貯蓄することとも、単に資産を増殖させようとする投資とも、本質的に異なるのです。
個人の資産形成を含めて、資産運用とは、一般に、消費を目的としたものでしょうか。
資産運用を本業にしている企業年金、財団、生命保険会社などの機関投資家においては、その業務の主旨に従って、年金給付、公益事業、契約者配当などの使途の定まった支出が予定されています。故に、資産運用の目的は、予定支出額に見合った金額を運用の果実として着実に生むことなのであって、資産を増殖させるために、高い収益率を目指すことには決してならないのです。
そもそも、資産運用は、背後にある事業目的によって統制され、予定された収益率を目指すことによって、合理的なものたり得るのであって、高い収益率を目指すことを目的とすれば、統制を失って、投機に堕してしまうわけです。つまり、合理的な資産運用には、定まった支出のための財源の創出という目的が不可欠なのであって、支出目的がなければ、投資する必要はなく、敢えて投資すれば、投機になるということです。
この基本的な考え方を個人の資産運用に適用すれば、金利生活者になります。金利生活者とは、一定の財産を所有し、その財産の運用収益で生活する人ですから、職業が生活資金を得るために働く方法なのならば、無職の遊民ではなくて、資産運用を職業とする人です。そして、金利生活者の資産運用の目的は、当然至極のことながら、消費生活の維持にあるわけです。
では、資産形成における理想は、金利生活者になることでしょうか。
できるだけ早く働くことをやめて、金利生活者になることは、多くの人にとって、夢でしょうが、それは不可能な夢ではないのです。順調に資産形成が進展すれば、自分の余命と維持したい生活水準との関係において、働くのをやめて、金利生活者となり、更に、最後のほうの段階においては、資産の取り崩しも行いながら、生活することが可能になるわけです。
しかし、より重要なことは、金利生活者になり得る状況に達すれば、実際に金利生活者になる、仕事を継続する、新しい働き方を見つける、新たなことに挑戦するなど、生き方の選択の幅が広がることです。働きながら資産形成をしていけば、金利生活者に至らくなくとも、いずれは、資産が働き始めて、運用収益という副次的な収入を生み出しますから、それを原資にして、働き方を変え得るのであって、資産形成は、働き方との間に密接な関係をもち、生きることの一部になるとき、その真価を発揮するのです。
理想を離れたとき、どこに資産形成の現実的な目標が置かれるべきでしょうか。
金融庁は、資産形成の目的として、豊かな老後生活を掲げています。形成された資産を老後に取り崩していけば、公的年金を補完して、豊かな消費生活を維持できるということですが、こうした資産形成においては、極めて長い時間のなかで、継続的な小金額の積立がなされるので、資本市場の変動による影響を平準化する効果によって、運用の成果を生みやすいわけです。
この金融庁の資産形成に関しては、2019年に、国会において、いわゆる2000万円問題が起きました。金融庁の公表した報告書において、2000万円の資産形成の必要性が示されたことについて、公的年金の不足を国民に転嫁するものだとの誤解、あるいは政治的な曲解が生じたわけです。しかし、実際は、2000万円という目標は、豊かな老後生活のために、公的年金を補完するものにすぎず、しかも、時間の長さによる大きな複利効果を考慮すれば、平均的な所得の人にも、十分に達成可能な金額なのです。
資産形成よりも、資産取り崩しが難しいのではありませんか。
金融庁は老後生活開始後の計画的な資産取り崩しといいますが、誰も自分の余命を知らないので、取り崩す計画を立てられません。また、資産形成の途上においても、老後が近づくにつれて、資産価値の保全を重視する方向に、資産運用の内容を徐々に変えていく必要がありますが、資本市場の変動のなかで、その段階的変更を上手に行うことは、資産運用の専門家にとってすら、容易ではありません。実は、豊かな老後生活のための資産形成においては、こうした難しい問題が先送りにされているわけです。
資産取り崩しが先に決まっているような資産形成はあり得るでしょうか。
資産取り崩しが先に決まっている資産形成とは、消費の目的と時期が決まった資金の運用ですが、その時期が遠ければ、十分に合理的な方法で可能です。そもそも、使途は様々であって、旅行などの夢の実現のための資金は、運用の成果によって変動しても、大きな害はないと思われます。いうなれば、夢を確実に実現するのが預金なら、夢を膨らませるのが資産形成なのです。
常識的には、住宅ローンの頭金として用意した資金を使って、資産形成というのは適当でないように思われますが、住宅購入までに比較的に長い時間があり、手元資金に余裕があって、頭金が少し減ってしまっても、大きな問題はないという条件を満たすのならば、より高価な住宅を取得するための、あるいはローンの負担を減らすための資産形成は、十分に検討に値することです。
また、車の買い替え用の資金が手元にあるとき、車が生活の絶対的な必需品だとしても、車の機能だけについていえば、非常に広い価格帯に、同じ性能のものが分布するのですから、極端な話、その資金を株式運用に投じてしまっても、全く問題ないはずです。なぜなら、幸運にも大きく資金が増えたのなら、予定よりも高級な車を買えばよく、不幸にも大きく資金が減少したとしても、必要機能を満たす車は購入できるからです。
・使途のある資金を運用してこそ真の投資なのだ(2020.5.21掲載)
資金使途のない資産形成は、投資ではなく投機ですが、短期であれ、長期であれ、資金使途がないように見える場合でも、究極的には必ず資金使途が想定されます。顧客の生活上の資金使途を理解し、最適な方法を提供することが金融の役割であると論じています。
・資産形成の成功体験が次の成功体験につながるとき(2023.3.30掲載)
貯蓄から資産形成への転換が進まないのは、国民の金融知識の不足の問題ではなく、投資信託が預金に比べて魅力がないことが要因です。投資信託の質が改善すれば、国民の資産形成において自然と成功体験が生まれ、金融構造改革の実現に繋がると述べています。
・投資を資産形成に呼び替えると投資が上手になるわけ(2026.10.15掲載)
資産形成によって消費を繰り延べることで、運用収益によって、消費余力を高めて、将来の消費需要を確保することに大きな意味があると述べています。
(文責:林)
次回更新は、10月29日(木)になります。
ご登録いただきますとfromHCの更新情報がメールで受け取れます。 ≫メールニュース登録
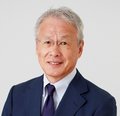
森本紀行(もりもとのりゆき)
HCアセットマネジメント株式会社 代表取締役社長
東京大学文学部哲学科卒業。ファンドマネジャーとして三井生命(現大樹生命)の年金資産運用業務を経験したのち、1990年1月ワイアット(現ウィリス・タワーズワトソン)に入社。日本初の事業として、企業年金基金等の機関投資家向け投資コンサルティング事業を立ち上げる。年金資産運用の自由化の中で、新しい投資のアイディアを次々に導入して、業容を拡大する。2002年11月、HCアセットマネジメントを設立、全世界の投資のタレントを発掘して運用委託するという、全く新しいタイプの資産運用事業を始める。